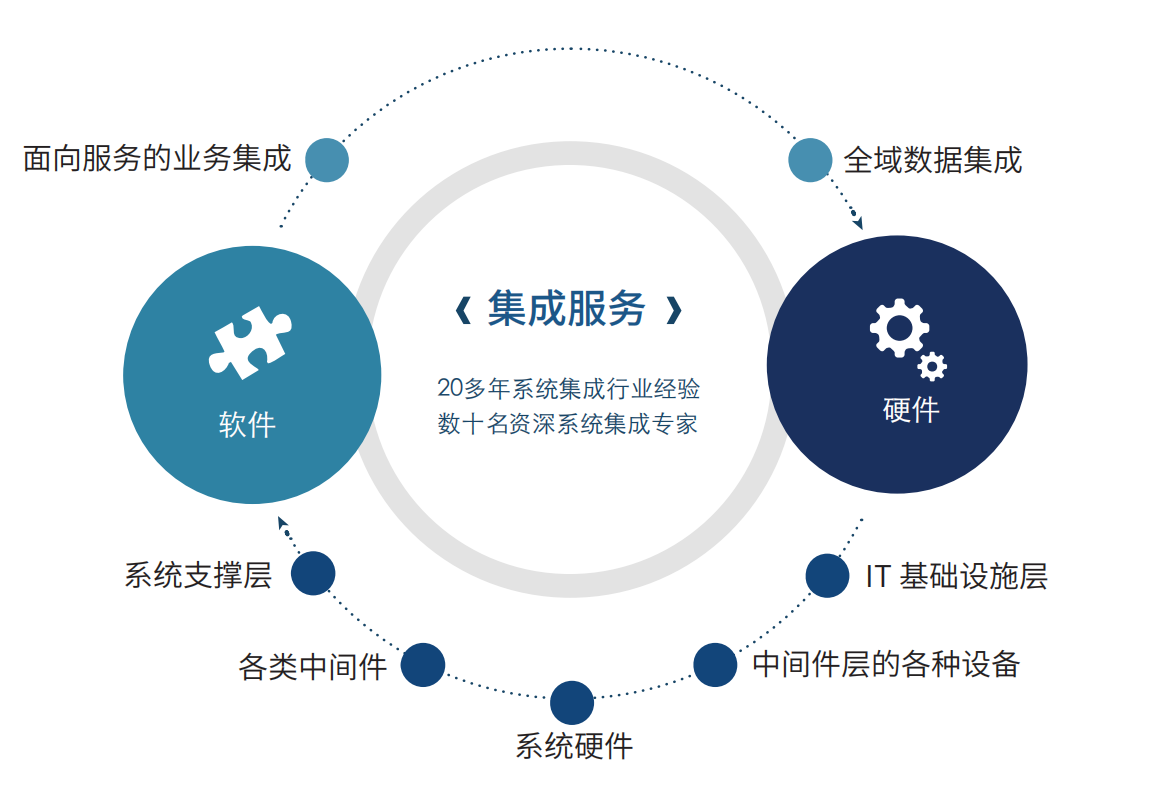
在信息传输、软件和信息技术服务业的高速演进中,系统集成服务早已不是简单的"设备拼装"或"网络布线"。根据IDC发布的《中国系统集成服务市场跟踪报告》,2023年中国系统集成服务市场规模已突破4800亿元人民币,年复合增长率保持在9%以上。这一数字背后,折射出企业在云计算、大数据、人工智能多技术栈并存环境下,对异构系统打通与业务协同的刚性需求。云脑科技(wynxp.com)在长期服务制造业、政务、能源等行业客户的过程中,深刻体会到系统集成服务正在从"项目交付"向"能力交付"转型。
一、系统集成服务的内涵已发生结构性变化
传统意义上的系统集成,核心任务是硬件选型、网络架构搭建与基础软件部署。但当前企业信息化建设的复杂度呈指数级上升:一个中型制造企业往往同时运行ERP、MES、WMS、CRM等十余套系统,数据孤岛问题突出。中国电子技术标准化研究院的调研数据显示,超过67%的规模以上企业存在三个以上互不联通的核心业务系统。系统集成服务的价值重心,因此转向了接口标准化、数据中台构建与业务流程编排。
具体而言,现代系统集成服务涵盖以下关键能力:
- 异构系统对接:通过API网关、消息中间件实现跨平台数据流转,消除信息孤岛;
- 云边端协同集成:将云计算服务的弹性能力与边缘计算节点的实时性结合,支撑工业物联网场景;
- 安全体系融合:在集成过程中同步嵌入身份认证、访问控制与数据加密机制,满足等保2.0合规要求;
- 运维一体化:建立统一的监控告警与自动化运维平台,降低多系统并行带来的管理熵增。
二、真实案例:系统集成如何支撑业务连续性
以某省级政务云平台升级项目为例,该平台需整合分散在12个委办局的43套业务系统,涉及数据量超过800TB。项目团队采用"统一身份认证+服务总线+数据交换平台"三层集成架构,将跨部门业务协同响应时间从平均4.2小时压缩至18分钟。这一案例被收录于中国信息通信研究院《云计算发展白皮书(2023年)》中,成为政务领域系统集成的典型范式。
另一个值得关注的趋势是系统集成与人工智能应用的深度融合。Gartner预测,到2026年,超过40%的企业集成项目将内置AI驱动的流程自动化能力。这意味着系统集成服务不再止步于"连通",而是进一步实现"智能调度"——例如通过机器学习模型预测接口调用峰值,动态调整资源分配,从而保障业务连续性。
三、选择系统集成服务商的核心评估维度
面对市场上参差不齐的系统集成服务供给,企业信息化建设决策者应重点关注三个维度:其一,服务商是否具备跨技术栈的架构设计能力,而非仅代理单一厂商产品;其二,是否有同行业落地的可验证案例,尤其是复杂异构环境下的集成经验;其三,是否提供从IT咨询服务、集成实施到长期运维的闭环服务能力。云脑科技在软件定制开发与数据中心建设领域的积累,使其系统集成服务能够向上衔接业务咨询、向下扎根基础设施,形成端到端的交付链条。
归根结底,系统集成服务的本质是降低技术复杂性带来的组织摩擦成本。在云计算服务与大数据分析平台日益普及的今天,企业需要的不是更多孤立的工具,而是让工具之间产生协同效应的集成能力。这既是系统集成服务的价值锚点,也是其持续演进的方向所在。